

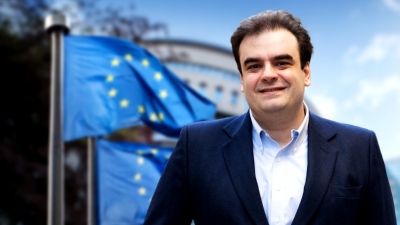
Ο κ. Πιερρακάκης συμμετείχε σε εκδήλωση της BusinessEurope και της Ευρωπαϊκής Τραπεζικής Ομοσπονδίας
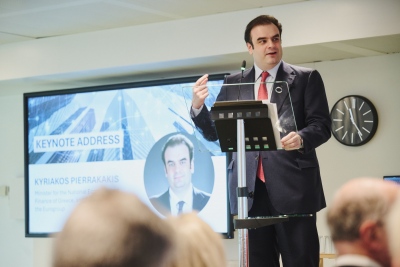
Την ανάγκη για περισσότερες ιδιωτικές επενδύσεις και ένα πραγματικά ενοποιημένο ευρωπαϊκό χρηματοπιστωτικό σύστημα, το οποίο θα μπορεί να μετατρέπει αποτελεσματικότερα τις αποταμιεύσεις σε παραγωγικό κεφάλαιο, ανέδειξε ο Υπουργός Εθνικής Οικονομίας και Οικονομικών και Πρόεδρος του Eurogroup, Κυριάκος Πιερρακάκης, κατά την παρουσία του στις Βρυξέλλες.
Ο κ. Πιερρακάκης συμμετείχε σε εκδήλωση της BusinessEurope και της Ευρωπαϊκής Τραπεζικής Ομοσπονδίας (EBF) με αντικείμενο την ανταγωνιστικότητα των τραπεζών και την ευρωπαϊκή ατζέντα για τη δημιουργία ενός πιο ενιαίου, αποτελεσματικού και ανταγωνιστικού τραπεζικού τομέα.
Ο Έλληνας υπουργός ήταν ο βασικός ομιλητής της εκδήλωσης και στη συνέχεια συμμετείχε σε συζήτηση με την Ευρωπαία Επίτροπο Χρηματοοικονομικών Υπηρεσιών και Ένωσης Αποταμιεύσεων και Επενδύσεων, Maria Luís Albuquerque, υπό τον συντονισμό του επικεφαλής οικονομολόγου και Διευθυντή Οικονομικών της BusinessEurope, Lúcio Vinhas de Souza.
Στο επίκεντρο της τοποθέτησης του κ. Πιερρακάκη βρέθηκε η ανάγκη να ενισχυθούν οι επενδύσεις και η παραγωγικότητα της ευρωπαϊκής οικονομίας. Όπως υπογράμμισε, η Ευρώπη διαθέτει σημαντικά πλεονεκτήματα, μεταξύ των οποίων μια ενιαία αγορά 450 εκατ. καταναλωτών, επιχειρήσεις διεθνούς εμβέλειας, εξειδικευμένο ανθρώπινο δυναμικό και υψηλό επίπεδο ιδιωτικών αποταμιεύσεων. Ωστόσο, δεν καταφέρνει να μετατρέπει αυτά τα πλεονεκτήματα σε ανάπτυξη με την απαιτούμενη ταχύτητα.
Η επίδοση της ευρωπαϊκής οικονομίας, όπως τόνισε, δεν αποτελεί απλώς ζήτημα αριθμών και οικονομικών προβλέψεων. Η ανάπτυξη έχει άμεσο αντίκτυπο στην καθημερινότητα των πολιτών, καθώς συνδέεται με περισσότερες και καλύτερες θέσεις εργασίας, υψηλότερα εισοδήματα και βελτίωση του βιοτικού επιπέδου. Παράλληλα, δημιουργεί τους δημοσιονομικούς πόρους που απαιτούνται για τη διατήρηση ισχυρών δημόσιων υπηρεσιών, των συντάξεων και του ευρωπαϊκού κοινωνικού μοντέλου.
Για τις επιχειρήσεις, η ανάπτυξη μεταφράζεται σε δυνατότητα χρηματοδότησης νέων επενδύσεων. Από την αγορά νέου εξοπλισμού από μια μικρομεσαία επιχείρηση και την ψηφιοποίηση μιας οικογενειακής εταιρείας, μέχρι την ενεργειακή αναβάθμιση μιας βιομηχανικής μονάδας και τη χρηματοδότηση της επόμενης φάσης ανάπτυξης μιας τεχνολογικής εταιρείας, η πρόσβαση σε κεφάλαια αποτελεί κρίσιμο παράγοντα.
Ιδιαίτερη σημασία αποκτά το ζήτημα και λόγω των τεχνολογικών εξελίξεων. Οι ευρωπαϊκές επιχειρήσεις πρέπει να μπορούν να επενδύουν στην Τεχνητή Νοημοσύνη και στις νέες τεχνολογίες με ταχύτητα που θα τους επιτρέπει να παραμένουν ανταγωνιστικές διεθνώς.
Παράλληλα, η οικονομική ισχύς αποκτά ολοένα μεγαλύτερη γεωπολιτική διάσταση. Η Ευρώπη καλείται να αυξήσει τις επενδύσεις της στην άμυνα, την ενεργειακή ασφάλεια, την Τεχνητή Νοημοσύνη, τις κρίσιμες τεχνολογίες και τις στρατηγικές υποδομές, περιορίζοντας παράλληλα τις υπερβολικές εξαρτήσεις της και ενισχύοντας την ικανότητά της να δρα αυτόνομα.
Κατά τον κ. Πιερρακάκη, η υψηλότερη ανάπτυξη προσφέρει επομένως ένα διπλό όφελος: αυξάνει την ευημερία πολιτών και επιχειρήσεων, ενώ ταυτόχρονα ενισχύει την ασφάλεια και την οικονομική κυριαρχία της Ευρώπης.
Το μεγάλο ερώτημα είναι από πού θα προέλθει αυτή η ανάπτυξη. Η δημογραφική γήρανση σημαίνει ότι το εργατικό δυναμικό της Ευρώπης θα περιορίζεται και, ως εκ τούτου, η οικονομία δεν μπορεί να στηρίζεται απλώς στην αύξηση του αριθμού των εργαζομένων. Η απάντηση βρίσκεται στην αύξηση της παραγωγικότητας, η οποία προϋποθέτει περισσότερες επενδύσεις στις δεξιότητες, την τεχνολογία, την ενέργεια, την καινοτομία και την Τεχνητή Νοημοσύνη.
Ο κ. Πιερρακάκης επικαλέστηκε τις εκτιμήσεις του Mario Draghi, σύμφωνα με τις οποίες η Ευρώπη χρειάζεται περίπου 800 δισ. ευρώ πρόσθετων επενδύσεων κάθε χρόνο. Το επόμενο κρίσιμο ερώτημα, επομένως, είναι ποιος θα χρηματοδοτήσει αυτή την επενδυτική προσπάθεια.
Οι υγιείς δημόσιες οικονομίες και οι ευρωπαϊκοί πόροι παραμένουν απαραίτητοι, όμως δεν αρκούν για να καλύψουν το σύνολο των αναγκών. Η Ευρώπη χρειάζεται ιδιωτικά κεφάλαια και μάλιστα σε πολύ μεγαλύτερη κλίμακα.
Εδώ εντοπίζεται ένα από τα βασικά παράδοξα της ευρωπαϊκής οικονομίας: η Ευρώπη δεν στερείται χρημάτων, αλλά δεν έχει ακόμη δημιουργήσει το κατάλληλο χρηματοπιστωτικό σύστημα ώστε να κατευθύνει επαρκές μέρος των αποταμιεύσεών της προς την ίδια την ευρωπαϊκή οικονομία.
Σήμερα σημαντικό μέρος των κεφαλαίων εξακολουθεί να παραμένει εγκλωβισμένο στα εθνικά σύνορα, ενώ οι επιχειρήσεις αντιμετωπίζουν διαφορετικούς όρους χρηματοδότησης ανάλογα με τη χώρα στην οποία δραστηριοποιούνται. Παράλληλα, αρκετές επιτυχημένες ευρωπαϊκές επιχειρήσεις δυσκολεύονται να εξασφαλίσουν την απαιτούμενη χρηματοδότηση προκειμένου να μεγαλώσουν σε κλίμακα.
Σε αυτό το πλαίσιο αποκτά ιδιαίτερη σημασία η Ένωση Αποταμιεύσεων και Επενδύσεων, η οποία έχει ως βασικό στόχο να συνδέσει τις ευρωπαϊκές αποταμιεύσεις με τις επενδυτικές ανάγκες της Ευρώπης. Στόχος είναι τα κεφάλαια να μπορούν να διοχετεύονται σε παραγωγικές επιχειρήσεις και επενδυτικά σχέδια ανεξάρτητα από το σε ποιο σημείο της Ενιαίας Αγοράς βρίσκονται.
Ταυτόχρονα, η Ένωση Αποταμιεύσεων και Επενδύσεων μπορεί να προσφέρει στους πολίτες περισσότερες δυνατότητες αξιοποίησης των αποταμιεύσεών τους και στις επιχειρήσεις περισσότερες εναλλακτικές πηγές χρηματοδότησης.
Για να επιτευχθεί όμως αυτό, απαιτείται και ένα πιο ολοκληρωμένο τραπεζικό σύστημα. Οι τράπεζες εξακολουθούν να αντιπροσωπεύουν περίπου το 70% της χρηματοδότησης της ευρωπαϊκής οικονομίας, ενώ για τις μικρομεσαίες επιχειρήσεις η τραπεζική χρηματοδότηση παραμένει καθοριστική.
Για μια μικρή επιχείρηση, εξήγησε ο υπουργός, η πρόσβαση στη χρηματοδότηση προϋποθέτει μια τράπεζα που γνωρίζει την επιχείρηση, είναι διατεθειμένη να καλύψει τις ανάγκες κεφαλαίου κίνησης και μπορεί να χρηματοδοτήσει την αγορά εξοπλισμού, την πρόσληψη προσωπικού ή μια νέα επένδυση.
Γι’ αυτό, όπως σημείωσε, η Ένωση Αποταμιεύσεων και Επενδύσεων δεν μπορεί να ολοκληρωθεί χωρίς την ολοκλήρωση της Τραπεζικής Ένωσης.
Η ολοκλήρωση αυτή δεν αποτελεί απλώς θεσμική εκκρεμότητα που πρέπει να κλείσει επειδή η διαδικασία ξεκίνησε πριν από 15 χρόνια. Το ζητούμενο είναι να δημιουργηθεί μια ευρωπαϊκή χρηματοπιστωτική αγορά που θα λειτουργεί πιο αποτελεσματικά προς όφελος πολιτών και επιχειρήσεων.
Η Ευρώπη, σύμφωνα με τον κ. Πιερρακάκη, ξεκινά από μια ισχυρή βάση. Οι τράπεζές της είναι σήμερα ανθεκτικές, κερδοφόρες και επαρκώς κεφαλαιοποιημένες, ενώ κατά την πανδημία και την ενεργειακή κρίση λειτούργησαν ως παράγοντας απορρόφησης των κραδασμών και όχι ως μηχανισμός ενίσχυσής τους.
Η Τραπεζική Ένωση δημιουργήθηκε προκειμένου να καταστήσει ασφαλέστερο το ευρωπαϊκό τραπεζικό σύστημα. Το επόμενο βήμα, όπως υπογράμμισε, είναι να ολοκληρωθεί, ώστε να στηρίξει μια ισχυρότερη ευρωπαϊκή οικονομία.
Ο υπουργός χαιρέτισε παράλληλα την κατεύθυνση που έχει χαράξει η Maria Luís Albuquerque και η Ευρωπαϊκή Επιτροπή για την ενίσχυση της ανταγωνιστικότητας του τραπεζικού κλάδου. Το ζητούμενο πλέον δεν είναι μόνο εάν οι ευρωπαϊκές τράπεζες είναι ασφαλείς — σε αυτό το ερώτημα η απάντηση είναι θετική — αλλά κατά πόσο το τραπεζικό σύστημα είναι οργανωμένο με τρόπο που του επιτρέπει να εξυπηρετεί την ευρωπαϊκή οικονομία όσο το δυνατόν πιο αποτελεσματικά.
Και σε αυτό το σημείο, όπως παραδέχθηκε, υπάρχει ακόμη σημαντική δουλειά να γίνει.
Παρά το κοινό νόμισμα, την κοινή ευρωπαϊκή εποπτεία και την πρόοδο που έχει σημειωθεί στην οικοδόμηση της Τραπεζικής Ένωσης, η ευρωπαϊκή τραπεζική αγορά παραμένει σε μεγάλο βαθμό εθνικά κατακερματισμένη. Μόλις περίπου το 16% του εταιρικού δανεισμού στη ζώνη του ευρώ είναι διασυνοριακό, ενώ εμπόδια εξακολουθούν να υπάρχουν στη μεταφορά κεφαλαίων και ρευστότητας στο εσωτερικό των τραπεζικών ομίλων.
Η κατάσταση αυτή έχει κόστος. Ο κατακερματισμός επηρεάζει τελικά την ποσότητα της χρηματοδότησης που είναι διαθέσιμη, τον προορισμό της αλλά και το κόστος της για επιχειρήσεις και νοικοκυριά. Ο κ. Πιερρακάκης χαρακτήρισε τον κατακερματισμό έναν «στρατηγικό φόρο», ο οποίος επιβαρύνει την κλίμακα, τις επενδύσεις, την καινοτομία και τελικά την ίδια την ευρωπαϊκή ανάπτυξη.
Το ζήτημα γίνεται ακόμη πιο κρίσιμο λόγω του τεχνολογικού μετασχηματισμού του τραπεζικού κλάδου. Η Τεχνητή Νοημοσύνη, η κυβερνοασφάλεια, οι ψηφιακές πληρωμές και οι υποδομές δεδομένων απαιτούν σημαντικές επενδύσεις.
Ενδεικτικά, οι μεγαλύτερες αμερικανικές τράπεζες επενδύουν στην πληροφορική, ως ποσοστό του ενεργητικού τους, περισσότερο από δυόμισι φορές σε σχέση με τις ευρωπαϊκές. Η διαφορά αυτή δεν αφορά μόνο τις ίδιες τις τράπεζες, αλλά επηρεάζει και τους πελάτες τους, καθώς η τεχνολογία καθορίζει όλο και περισσότερο την ποιότητα, την ταχύτητα και το κόστος των χρηματοπιστωτικών υπηρεσιών.
Ωστόσο, ο κ. Πιερρακάκης ξεκαθάρισε ότι η ευρωπαϊκή ολοκλήρωση δεν σημαίνει πλήρη ομοιομορφία. Ο στόχος δεν είναι απλώς η δημιουργία λίγων μεγάλων ευρωπαϊκών τραπεζικών ομίλων. Η Ευρώπη χρειάζεται χρηματοπιστωτικούς οργανισμούς με το απαιτούμενο μέγεθος για να ανταγωνίζονται διεθνώς και να επενδύουν στην τεχνολογία, αλλά ταυτόχρονα χρειάζεται ισχυρές περιφερειακές και τοπικές τράπεζες που γνωρίζουν τις μικρομεσαίες επιχειρήσεις, τα νοικοκυριά και τις τοπικές κοινωνίες.
Η ευρωπαϊκή τραπεζική αγορά, επομένως, θα πρέπει να συνδυάζει κλίμακα και εγγύτητα: μεγαλύτερα ιδρύματα όπου απαιτείται μέγεθος και ισχυρή τοπική παρουσία εκεί όπου η προσωπική σχέση και η γνώση του πελάτη έχουν καθοριστική σημασία.
Ο υπουργός παρουσίασε στη συνέχεια τρεις βασικές προτεραιότητες.
Πρώτη προτεραιότητα είναι η ολοκλήρωση. Χρειάζεται να περιοριστούν τα περιττά εμπόδια στη διασυνοριακή τραπεζική δραστηριότητα και στην ενοποίηση, ώστε κεφάλαια και ρευστότητα να μπορούν να κινούνται αποτελεσματικότερα. Ένα ευρώ που αποταμιεύεται σε μία ευρωπαϊκή χώρα θα πρέπει να μπορεί να χρηματοδοτήσει μια παραγωγική επένδυση σε οποιαδήποτε άλλη χώρα της Ενιαίας Αγοράς.
Δεύτερη προτεραιότητα είναι η εμπιστοσύνη. Η βαθύτερη ενοποίηση προϋποθέτει εμπιστοσύνη στους κοινούς ευρωπαϊκούς μηχανισμούς προστασίας. Αυτό σημαίνει αποτελεσματική διαχείριση κρίσεων, αξιόπιστους μηχανισμούς παροχής ρευστότητας και εξυγίανσης, καθώς και πρόοδο στο ζήτημα της ασφάλισης των καταθέσεων. Όπως σημείωσε, η ενοποίηση και οι κοινές δικλίδες ασφαλείας δεν συγκρούονται μεταξύ τους, αλλά η μία προϋπόθεση ενισχύει την άλλη.
Τρίτη προτεραιότητα είναι η ανταγωνιστικότητα. Η ανθεκτικότητα του τραπεζικού συστήματος πρέπει να διατηρηθεί, όμως αυτό δεν σημαίνει ότι πρέπει να παραμείνει ανέγγιχτη κάθε μορφή πολυπλοκότητας που συσσωρεύτηκε τα τελευταία 15 χρόνια. Απαιτούνται μεγαλύτερη αναλογικότητα, πιο συνεπής εποπτεία και περιορισμός της περιττής γραφειοκρατίας. Η βασική αρχή, όπως τη διατύπωσε, είναι «καλύτερη ρύθμιση, όχι λιγότερη ρύθμιση».
Ο κ. Πιερρακάκης στάθηκε ιδιαίτερα και στην πολιτική διάσταση της μεταρρύθμισης. Όπως ανέφερε, σε οικονομικό επίπεδο υπάρχει πλέον ευρεία κατανόηση ότι ο κατακερματισμός έχει κόστος, ότι η Ευρώπη χρειάζεται περισσότερες επενδύσεις και ότι το ιδιωτικό κεφάλαιο πρέπει να διαδραματίσει μεγαλύτερο ρόλο. Είναι επίσης σαφές ότι ένα περισσότερο ενοποιημένο τραπεζικό σύστημα αποτελεί βασική προϋπόθεση για την επιτυχία της Ένωσης Αποταμιεύσεων και Επενδύσεων.
Ωστόσο, τα τραπεζικά συστήματα των κρατών-μελών έχουν διαφορετικές ιστορικές διαδρομές, δομές και εθνικές ευαισθησίες. Οι διαφορές αυτές είναι υπαρκτές, αλλά δεν θα πρέπει να μετατρέπονται σε μόνιμο εμπόδιο στην ευρωπαϊκή ενοποίηση.
Όπως υπογράμμισε, εάν κάθε χώρα επιχειρεί να προστατεύσει όλες τις εθνικές δικλίδες ασφαλείας θεωρώντας ότι έτσι ενισχύει τη δική της θέση, το αποτέλεσμα μπορεί να είναι μια συνολικά πιο αδύναμη Ευρώπη. Και μια ασθενέστερη Ευρώπη, τελικά, δεν ενισχύει ούτε τα επιμέρους κράτη-μέλη.
Η ευρωπαϊκή ενοποίηση απαιτεί εμπιστοσύνη και συμβιβασμούς. Κανένα κράτος δεν μπορεί να εξασφαλίσει όλα όσα επιδιώκει, αλλά όλοι πρέπει να είναι έτοιμοι να κάνουν αμοιβαίες υποχωρήσεις.
Σε αυτή τη διαδικασία, ο κ. Πιερρακάκης θεωρεί ότι το Eurogroup μπορεί να διαδραματίσει ουσιαστικό ρόλο, φέρνοντας κοντά τις διαφορετικές εθνικές προσεγγίσεις, αναγνωρίζοντας τις εύλογες ανησυχίες, οικοδομώντας εμπιστοσύνη και αναζητώντας το κοινό έδαφος που θα επιτρέψει στην Ευρώπη να προχωρήσει ενιαία.
Ο τελικός στόχος, όπως τόνισε, είναι κοινός: οι Ευρωπαίοι πολίτες να αποκτήσουν καλύτερες επιλογές για την αξιοποίηση των αποταμιεύσεών τους, οι μικρομεσαίες επιχειρήσεις να έχουν ευκολότερη πρόσβαση στη χρηματοδότηση, οι επιχειρήσεις να μπορούν να επενδύουν στην Τεχνητή Νοημοσύνη και την τεχνολογία και οι επιτυχημένες ευρωπαϊκές εταιρείες να έχουν τη δυνατότητα να αναπτύσσονται σε μεγαλύτερη κλίμακα εντός της Ευρώπης.
Παράλληλα, η Ευρώπη χρειάζεται χρηματοπιστωτικά ιδρύματα που μπορούν να ανταγωνιστούν διεθνώς και ένα σύστημα ικανό να χρηματοδοτεί τις οικονομικές και στρατηγικές της προτεραιότητες.
Αυτός είναι, σύμφωνα με τον υπουργό, ο πραγματικός στόχος της ολοκλήρωσης της Τραπεζικής Ένωσης.
Κλείνοντας, ο κ. Πιερρακάκης υπογράμμισε ότι τα τελευταία 15 χρόνια η Ευρώπη επικεντρώθηκε στην ενίσχυση της ασφάλειας του χρηματοπιστωτικού της συστήματος. Για την Ελλάδα, όπως σημείωσε χαρακτηριστικά, αυτή η προσπάθεια ήταν απολύτως αναγκαία.
Σήμερα, όμως, οι συνθήκες έχουν αλλάξει και το ζητούμενο είναι το ευρωπαϊκό χρηματοπιστωτικό σύστημα να συμβάλει όχι μόνο στην ασφάλεια, αλλά και στο να καταστεί η Ευρώπη πιο παραγωγική, πιο καινοτόμος και πιο ανταγωνιστική.
Η Ευρωπαϊκή Επιτροπή έχει ήδη θέσει το πλαίσιο της συζήτησης και η Maria Luís Albuquerque έχει προωθήσει τη σχετική προσπάθεια. Το επόμενο και δυσκολότερο βήμα είναι η εφαρμογή των αλλαγών.
Η ανάγκη για δράση είναι άμεση, καθώς οι επιχειρήσεις λαμβάνουν επενδυτικές αποφάσεις σήμερα, η Τεχνητή Νοημοσύνη μετασχηματίζει ήδη τους κλάδους της οικονομίας και τα κεφάλαια αποφασίζουν καθημερινά πού θα κατευθυνθούν. Την ίδια στιγμή, οι διεθνείς ανταγωνιστές της Ευρώπης συνεχίζουν να κινούνται με ταχύτητα.
Η Ευρώπη διαθέτει, όπως σημείωσε ο υπουργός, όλα τα απαραίτητα συστατικά: ταλέντο, αποταμιεύσεις, επιχειρήσεις και την κλίμακα της Ενιαίας Αγοράς. Το ζητούμενο πλέον είναι να υπάρξει η πολιτική αποφασιστικότητα που θα επιτρέψει να συνδυαστούν αποτελεσματικά αυτά τα πλεονεκτήματα και να μετατραπούν σε πραγματικές ευκαιρίες για τις επιχειρήσεις, τους πολίτες και τις επόμενες γενιές.
www.bankingnews.gr
Ο κ. Πιερρακάκης συμμετείχε σε εκδήλωση της BusinessEurope και της Ευρωπαϊκής Τραπεζικής Ομοσπονδίας (EBF) με αντικείμενο την ανταγωνιστικότητα των τραπεζών και την ευρωπαϊκή ατζέντα για τη δημιουργία ενός πιο ενιαίου, αποτελεσματικού και ανταγωνιστικού τραπεζικού τομέα.
Ο Έλληνας υπουργός ήταν ο βασικός ομιλητής της εκδήλωσης και στη συνέχεια συμμετείχε σε συζήτηση με την Ευρωπαία Επίτροπο Χρηματοοικονομικών Υπηρεσιών και Ένωσης Αποταμιεύσεων και Επενδύσεων, Maria Luís Albuquerque, υπό τον συντονισμό του επικεφαλής οικονομολόγου και Διευθυντή Οικονομικών της BusinessEurope, Lúcio Vinhas de Souza.
Στο επίκεντρο της τοποθέτησης του κ. Πιερρακάκη βρέθηκε η ανάγκη να ενισχυθούν οι επενδύσεις και η παραγωγικότητα της ευρωπαϊκής οικονομίας. Όπως υπογράμμισε, η Ευρώπη διαθέτει σημαντικά πλεονεκτήματα, μεταξύ των οποίων μια ενιαία αγορά 450 εκατ. καταναλωτών, επιχειρήσεις διεθνούς εμβέλειας, εξειδικευμένο ανθρώπινο δυναμικό και υψηλό επίπεδο ιδιωτικών αποταμιεύσεων. Ωστόσο, δεν καταφέρνει να μετατρέπει αυτά τα πλεονεκτήματα σε ανάπτυξη με την απαιτούμενη ταχύτητα.
Η επίδοση της ευρωπαϊκής οικονομίας, όπως τόνισε, δεν αποτελεί απλώς ζήτημα αριθμών και οικονομικών προβλέψεων. Η ανάπτυξη έχει άμεσο αντίκτυπο στην καθημερινότητα των πολιτών, καθώς συνδέεται με περισσότερες και καλύτερες θέσεις εργασίας, υψηλότερα εισοδήματα και βελτίωση του βιοτικού επιπέδου. Παράλληλα, δημιουργεί τους δημοσιονομικούς πόρους που απαιτούνται για τη διατήρηση ισχυρών δημόσιων υπηρεσιών, των συντάξεων και του ευρωπαϊκού κοινωνικού μοντέλου.
Για τις επιχειρήσεις, η ανάπτυξη μεταφράζεται σε δυνατότητα χρηματοδότησης νέων επενδύσεων. Από την αγορά νέου εξοπλισμού από μια μικρομεσαία επιχείρηση και την ψηφιοποίηση μιας οικογενειακής εταιρείας, μέχρι την ενεργειακή αναβάθμιση μιας βιομηχανικής μονάδας και τη χρηματοδότηση της επόμενης φάσης ανάπτυξης μιας τεχνολογικής εταιρείας, η πρόσβαση σε κεφάλαια αποτελεί κρίσιμο παράγοντα.
Ιδιαίτερη σημασία αποκτά το ζήτημα και λόγω των τεχνολογικών εξελίξεων. Οι ευρωπαϊκές επιχειρήσεις πρέπει να μπορούν να επενδύουν στην Τεχνητή Νοημοσύνη και στις νέες τεχνολογίες με ταχύτητα που θα τους επιτρέπει να παραμένουν ανταγωνιστικές διεθνώς.
Παράλληλα, η οικονομική ισχύς αποκτά ολοένα μεγαλύτερη γεωπολιτική διάσταση. Η Ευρώπη καλείται να αυξήσει τις επενδύσεις της στην άμυνα, την ενεργειακή ασφάλεια, την Τεχνητή Νοημοσύνη, τις κρίσιμες τεχνολογίες και τις στρατηγικές υποδομές, περιορίζοντας παράλληλα τις υπερβολικές εξαρτήσεις της και ενισχύοντας την ικανότητά της να δρα αυτόνομα.
Κατά τον κ. Πιερρακάκη, η υψηλότερη ανάπτυξη προσφέρει επομένως ένα διπλό όφελος: αυξάνει την ευημερία πολιτών και επιχειρήσεων, ενώ ταυτόχρονα ενισχύει την ασφάλεια και την οικονομική κυριαρχία της Ευρώπης.
Το μεγάλο ερώτημα είναι από πού θα προέλθει αυτή η ανάπτυξη. Η δημογραφική γήρανση σημαίνει ότι το εργατικό δυναμικό της Ευρώπης θα περιορίζεται και, ως εκ τούτου, η οικονομία δεν μπορεί να στηρίζεται απλώς στην αύξηση του αριθμού των εργαζομένων. Η απάντηση βρίσκεται στην αύξηση της παραγωγικότητας, η οποία προϋποθέτει περισσότερες επενδύσεις στις δεξιότητες, την τεχνολογία, την ενέργεια, την καινοτομία και την Τεχνητή Νοημοσύνη.
Ο κ. Πιερρακάκης επικαλέστηκε τις εκτιμήσεις του Mario Draghi, σύμφωνα με τις οποίες η Ευρώπη χρειάζεται περίπου 800 δισ. ευρώ πρόσθετων επενδύσεων κάθε χρόνο. Το επόμενο κρίσιμο ερώτημα, επομένως, είναι ποιος θα χρηματοδοτήσει αυτή την επενδυτική προσπάθεια.
Οι υγιείς δημόσιες οικονομίες και οι ευρωπαϊκοί πόροι παραμένουν απαραίτητοι, όμως δεν αρκούν για να καλύψουν το σύνολο των αναγκών. Η Ευρώπη χρειάζεται ιδιωτικά κεφάλαια και μάλιστα σε πολύ μεγαλύτερη κλίμακα.
Εδώ εντοπίζεται ένα από τα βασικά παράδοξα της ευρωπαϊκής οικονομίας: η Ευρώπη δεν στερείται χρημάτων, αλλά δεν έχει ακόμη δημιουργήσει το κατάλληλο χρηματοπιστωτικό σύστημα ώστε να κατευθύνει επαρκές μέρος των αποταμιεύσεών της προς την ίδια την ευρωπαϊκή οικονομία.
Σήμερα σημαντικό μέρος των κεφαλαίων εξακολουθεί να παραμένει εγκλωβισμένο στα εθνικά σύνορα, ενώ οι επιχειρήσεις αντιμετωπίζουν διαφορετικούς όρους χρηματοδότησης ανάλογα με τη χώρα στην οποία δραστηριοποιούνται. Παράλληλα, αρκετές επιτυχημένες ευρωπαϊκές επιχειρήσεις δυσκολεύονται να εξασφαλίσουν την απαιτούμενη χρηματοδότηση προκειμένου να μεγαλώσουν σε κλίμακα.
Σε αυτό το πλαίσιο αποκτά ιδιαίτερη σημασία η Ένωση Αποταμιεύσεων και Επενδύσεων, η οποία έχει ως βασικό στόχο να συνδέσει τις ευρωπαϊκές αποταμιεύσεις με τις επενδυτικές ανάγκες της Ευρώπης. Στόχος είναι τα κεφάλαια να μπορούν να διοχετεύονται σε παραγωγικές επιχειρήσεις και επενδυτικά σχέδια ανεξάρτητα από το σε ποιο σημείο της Ενιαίας Αγοράς βρίσκονται.
Ταυτόχρονα, η Ένωση Αποταμιεύσεων και Επενδύσεων μπορεί να προσφέρει στους πολίτες περισσότερες δυνατότητες αξιοποίησης των αποταμιεύσεών τους και στις επιχειρήσεις περισσότερες εναλλακτικές πηγές χρηματοδότησης.
Για να επιτευχθεί όμως αυτό, απαιτείται και ένα πιο ολοκληρωμένο τραπεζικό σύστημα. Οι τράπεζες εξακολουθούν να αντιπροσωπεύουν περίπου το 70% της χρηματοδότησης της ευρωπαϊκής οικονομίας, ενώ για τις μικρομεσαίες επιχειρήσεις η τραπεζική χρηματοδότηση παραμένει καθοριστική.
Για μια μικρή επιχείρηση, εξήγησε ο υπουργός, η πρόσβαση στη χρηματοδότηση προϋποθέτει μια τράπεζα που γνωρίζει την επιχείρηση, είναι διατεθειμένη να καλύψει τις ανάγκες κεφαλαίου κίνησης και μπορεί να χρηματοδοτήσει την αγορά εξοπλισμού, την πρόσληψη προσωπικού ή μια νέα επένδυση.
Γι’ αυτό, όπως σημείωσε, η Ένωση Αποταμιεύσεων και Επενδύσεων δεν μπορεί να ολοκληρωθεί χωρίς την ολοκλήρωση της Τραπεζικής Ένωσης.
Η ολοκλήρωση αυτή δεν αποτελεί απλώς θεσμική εκκρεμότητα που πρέπει να κλείσει επειδή η διαδικασία ξεκίνησε πριν από 15 χρόνια. Το ζητούμενο είναι να δημιουργηθεί μια ευρωπαϊκή χρηματοπιστωτική αγορά που θα λειτουργεί πιο αποτελεσματικά προς όφελος πολιτών και επιχειρήσεων.
Η Ευρώπη, σύμφωνα με τον κ. Πιερρακάκη, ξεκινά από μια ισχυρή βάση. Οι τράπεζές της είναι σήμερα ανθεκτικές, κερδοφόρες και επαρκώς κεφαλαιοποιημένες, ενώ κατά την πανδημία και την ενεργειακή κρίση λειτούργησαν ως παράγοντας απορρόφησης των κραδασμών και όχι ως μηχανισμός ενίσχυσής τους.
Η Τραπεζική Ένωση δημιουργήθηκε προκειμένου να καταστήσει ασφαλέστερο το ευρωπαϊκό τραπεζικό σύστημα. Το επόμενο βήμα, όπως υπογράμμισε, είναι να ολοκληρωθεί, ώστε να στηρίξει μια ισχυρότερη ευρωπαϊκή οικονομία.
Ο υπουργός χαιρέτισε παράλληλα την κατεύθυνση που έχει χαράξει η Maria Luís Albuquerque και η Ευρωπαϊκή Επιτροπή για την ενίσχυση της ανταγωνιστικότητας του τραπεζικού κλάδου. Το ζητούμενο πλέον δεν είναι μόνο εάν οι ευρωπαϊκές τράπεζες είναι ασφαλείς — σε αυτό το ερώτημα η απάντηση είναι θετική — αλλά κατά πόσο το τραπεζικό σύστημα είναι οργανωμένο με τρόπο που του επιτρέπει να εξυπηρετεί την ευρωπαϊκή οικονομία όσο το δυνατόν πιο αποτελεσματικά.
Και σε αυτό το σημείο, όπως παραδέχθηκε, υπάρχει ακόμη σημαντική δουλειά να γίνει.
Παρά το κοινό νόμισμα, την κοινή ευρωπαϊκή εποπτεία και την πρόοδο που έχει σημειωθεί στην οικοδόμηση της Τραπεζικής Ένωσης, η ευρωπαϊκή τραπεζική αγορά παραμένει σε μεγάλο βαθμό εθνικά κατακερματισμένη. Μόλις περίπου το 16% του εταιρικού δανεισμού στη ζώνη του ευρώ είναι διασυνοριακό, ενώ εμπόδια εξακολουθούν να υπάρχουν στη μεταφορά κεφαλαίων και ρευστότητας στο εσωτερικό των τραπεζικών ομίλων.
Η κατάσταση αυτή έχει κόστος. Ο κατακερματισμός επηρεάζει τελικά την ποσότητα της χρηματοδότησης που είναι διαθέσιμη, τον προορισμό της αλλά και το κόστος της για επιχειρήσεις και νοικοκυριά. Ο κ. Πιερρακάκης χαρακτήρισε τον κατακερματισμό έναν «στρατηγικό φόρο», ο οποίος επιβαρύνει την κλίμακα, τις επενδύσεις, την καινοτομία και τελικά την ίδια την ευρωπαϊκή ανάπτυξη.
Το ζήτημα γίνεται ακόμη πιο κρίσιμο λόγω του τεχνολογικού μετασχηματισμού του τραπεζικού κλάδου. Η Τεχνητή Νοημοσύνη, η κυβερνοασφάλεια, οι ψηφιακές πληρωμές και οι υποδομές δεδομένων απαιτούν σημαντικές επενδύσεις.
Ενδεικτικά, οι μεγαλύτερες αμερικανικές τράπεζες επενδύουν στην πληροφορική, ως ποσοστό του ενεργητικού τους, περισσότερο από δυόμισι φορές σε σχέση με τις ευρωπαϊκές. Η διαφορά αυτή δεν αφορά μόνο τις ίδιες τις τράπεζες, αλλά επηρεάζει και τους πελάτες τους, καθώς η τεχνολογία καθορίζει όλο και περισσότερο την ποιότητα, την ταχύτητα και το κόστος των χρηματοπιστωτικών υπηρεσιών.
Ωστόσο, ο κ. Πιερρακάκης ξεκαθάρισε ότι η ευρωπαϊκή ολοκλήρωση δεν σημαίνει πλήρη ομοιομορφία. Ο στόχος δεν είναι απλώς η δημιουργία λίγων μεγάλων ευρωπαϊκών τραπεζικών ομίλων. Η Ευρώπη χρειάζεται χρηματοπιστωτικούς οργανισμούς με το απαιτούμενο μέγεθος για να ανταγωνίζονται διεθνώς και να επενδύουν στην τεχνολογία, αλλά ταυτόχρονα χρειάζεται ισχυρές περιφερειακές και τοπικές τράπεζες που γνωρίζουν τις μικρομεσαίες επιχειρήσεις, τα νοικοκυριά και τις τοπικές κοινωνίες.
Η ευρωπαϊκή τραπεζική αγορά, επομένως, θα πρέπει να συνδυάζει κλίμακα και εγγύτητα: μεγαλύτερα ιδρύματα όπου απαιτείται μέγεθος και ισχυρή τοπική παρουσία εκεί όπου η προσωπική σχέση και η γνώση του πελάτη έχουν καθοριστική σημασία.
Ο υπουργός παρουσίασε στη συνέχεια τρεις βασικές προτεραιότητες.
Πρώτη προτεραιότητα είναι η ολοκλήρωση. Χρειάζεται να περιοριστούν τα περιττά εμπόδια στη διασυνοριακή τραπεζική δραστηριότητα και στην ενοποίηση, ώστε κεφάλαια και ρευστότητα να μπορούν να κινούνται αποτελεσματικότερα. Ένα ευρώ που αποταμιεύεται σε μία ευρωπαϊκή χώρα θα πρέπει να μπορεί να χρηματοδοτήσει μια παραγωγική επένδυση σε οποιαδήποτε άλλη χώρα της Ενιαίας Αγοράς.
Δεύτερη προτεραιότητα είναι η εμπιστοσύνη. Η βαθύτερη ενοποίηση προϋποθέτει εμπιστοσύνη στους κοινούς ευρωπαϊκούς μηχανισμούς προστασίας. Αυτό σημαίνει αποτελεσματική διαχείριση κρίσεων, αξιόπιστους μηχανισμούς παροχής ρευστότητας και εξυγίανσης, καθώς και πρόοδο στο ζήτημα της ασφάλισης των καταθέσεων. Όπως σημείωσε, η ενοποίηση και οι κοινές δικλίδες ασφαλείας δεν συγκρούονται μεταξύ τους, αλλά η μία προϋπόθεση ενισχύει την άλλη.
Τρίτη προτεραιότητα είναι η ανταγωνιστικότητα. Η ανθεκτικότητα του τραπεζικού συστήματος πρέπει να διατηρηθεί, όμως αυτό δεν σημαίνει ότι πρέπει να παραμείνει ανέγγιχτη κάθε μορφή πολυπλοκότητας που συσσωρεύτηκε τα τελευταία 15 χρόνια. Απαιτούνται μεγαλύτερη αναλογικότητα, πιο συνεπής εποπτεία και περιορισμός της περιττής γραφειοκρατίας. Η βασική αρχή, όπως τη διατύπωσε, είναι «καλύτερη ρύθμιση, όχι λιγότερη ρύθμιση».
Ο κ. Πιερρακάκης στάθηκε ιδιαίτερα και στην πολιτική διάσταση της μεταρρύθμισης. Όπως ανέφερε, σε οικονομικό επίπεδο υπάρχει πλέον ευρεία κατανόηση ότι ο κατακερματισμός έχει κόστος, ότι η Ευρώπη χρειάζεται περισσότερες επενδύσεις και ότι το ιδιωτικό κεφάλαιο πρέπει να διαδραματίσει μεγαλύτερο ρόλο. Είναι επίσης σαφές ότι ένα περισσότερο ενοποιημένο τραπεζικό σύστημα αποτελεί βασική προϋπόθεση για την επιτυχία της Ένωσης Αποταμιεύσεων και Επενδύσεων.
Ωστόσο, τα τραπεζικά συστήματα των κρατών-μελών έχουν διαφορετικές ιστορικές διαδρομές, δομές και εθνικές ευαισθησίες. Οι διαφορές αυτές είναι υπαρκτές, αλλά δεν θα πρέπει να μετατρέπονται σε μόνιμο εμπόδιο στην ευρωπαϊκή ενοποίηση.
Όπως υπογράμμισε, εάν κάθε χώρα επιχειρεί να προστατεύσει όλες τις εθνικές δικλίδες ασφαλείας θεωρώντας ότι έτσι ενισχύει τη δική της θέση, το αποτέλεσμα μπορεί να είναι μια συνολικά πιο αδύναμη Ευρώπη. Και μια ασθενέστερη Ευρώπη, τελικά, δεν ενισχύει ούτε τα επιμέρους κράτη-μέλη.
Η ευρωπαϊκή ενοποίηση απαιτεί εμπιστοσύνη και συμβιβασμούς. Κανένα κράτος δεν μπορεί να εξασφαλίσει όλα όσα επιδιώκει, αλλά όλοι πρέπει να είναι έτοιμοι να κάνουν αμοιβαίες υποχωρήσεις.
Σε αυτή τη διαδικασία, ο κ. Πιερρακάκης θεωρεί ότι το Eurogroup μπορεί να διαδραματίσει ουσιαστικό ρόλο, φέρνοντας κοντά τις διαφορετικές εθνικές προσεγγίσεις, αναγνωρίζοντας τις εύλογες ανησυχίες, οικοδομώντας εμπιστοσύνη και αναζητώντας το κοινό έδαφος που θα επιτρέψει στην Ευρώπη να προχωρήσει ενιαία.
Ο τελικός στόχος, όπως τόνισε, είναι κοινός: οι Ευρωπαίοι πολίτες να αποκτήσουν καλύτερες επιλογές για την αξιοποίηση των αποταμιεύσεών τους, οι μικρομεσαίες επιχειρήσεις να έχουν ευκολότερη πρόσβαση στη χρηματοδότηση, οι επιχειρήσεις να μπορούν να επενδύουν στην Τεχνητή Νοημοσύνη και την τεχνολογία και οι επιτυχημένες ευρωπαϊκές εταιρείες να έχουν τη δυνατότητα να αναπτύσσονται σε μεγαλύτερη κλίμακα εντός της Ευρώπης.
Παράλληλα, η Ευρώπη χρειάζεται χρηματοπιστωτικά ιδρύματα που μπορούν να ανταγωνιστούν διεθνώς και ένα σύστημα ικανό να χρηματοδοτεί τις οικονομικές και στρατηγικές της προτεραιότητες.
Αυτός είναι, σύμφωνα με τον υπουργό, ο πραγματικός στόχος της ολοκλήρωσης της Τραπεζικής Ένωσης.
Κλείνοντας, ο κ. Πιερρακάκης υπογράμμισε ότι τα τελευταία 15 χρόνια η Ευρώπη επικεντρώθηκε στην ενίσχυση της ασφάλειας του χρηματοπιστωτικού της συστήματος. Για την Ελλάδα, όπως σημείωσε χαρακτηριστικά, αυτή η προσπάθεια ήταν απολύτως αναγκαία.
Σήμερα, όμως, οι συνθήκες έχουν αλλάξει και το ζητούμενο είναι το ευρωπαϊκό χρηματοπιστωτικό σύστημα να συμβάλει όχι μόνο στην ασφάλεια, αλλά και στο να καταστεί η Ευρώπη πιο παραγωγική, πιο καινοτόμος και πιο ανταγωνιστική.
Η Ευρωπαϊκή Επιτροπή έχει ήδη θέσει το πλαίσιο της συζήτησης και η Maria Luís Albuquerque έχει προωθήσει τη σχετική προσπάθεια. Το επόμενο και δυσκολότερο βήμα είναι η εφαρμογή των αλλαγών.
Η ανάγκη για δράση είναι άμεση, καθώς οι επιχειρήσεις λαμβάνουν επενδυτικές αποφάσεις σήμερα, η Τεχνητή Νοημοσύνη μετασχηματίζει ήδη τους κλάδους της οικονομίας και τα κεφάλαια αποφασίζουν καθημερινά πού θα κατευθυνθούν. Την ίδια στιγμή, οι διεθνείς ανταγωνιστές της Ευρώπης συνεχίζουν να κινούνται με ταχύτητα.
Η Ευρώπη διαθέτει, όπως σημείωσε ο υπουργός, όλα τα απαραίτητα συστατικά: ταλέντο, αποταμιεύσεις, επιχειρήσεις και την κλίμακα της Ενιαίας Αγοράς. Το ζητούμενο πλέον είναι να υπάρξει η πολιτική αποφασιστικότητα που θα επιτρέψει να συνδυαστούν αποτελεσματικά αυτά τα πλεονεκτήματα και να μετατραπούν σε πραγματικές ευκαιρίες για τις επιχειρήσεις, τους πολίτες και τις επόμενες γενιές.
www.bankingnews.gr


Σχόλια αναγνωστών